Due frecce, una strada stretta: chi ha la precedenza?

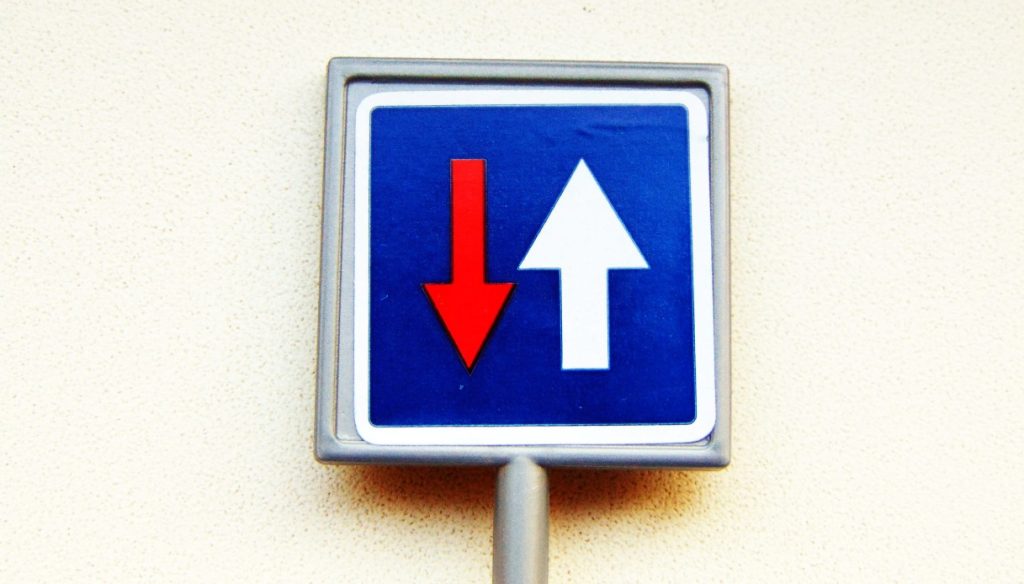
Un ponte sul quale passa un’auto alla volta o una strettoia fra le case di un borgo. All’ingresso, due frecce indicano direzioni opposte e chiedono al conducente di prendere una decisione: proseguire oppure lasciare passare chi arriva di fronte. La risposta dipende dal cartello. Quello circolare, con bordo rosso, impone di dare precedenza; il quadrato blu assegna invece la priorità rispetto al traffico proveniente dalla direzione opposta. Sono i due segnali che regolano il passaggio nei sensi unici alternati.

La questione è in realtà più ampia: come comportarsi quando lo spazio disponibile impedisce a due veicoli di incrociarsi. A volte decide la segnaletica, in altri casi conta la presenza di un ostacolo mentre sulle strade di montagna entrano in gioco pendenza, piazzole e caratteristiche dei mezzi. Per orientarsi bisogna distinguere la precedenza stabilita prima della strettoia dalle manovre richieste quando due conducenti si trovano già davanti a un passaggio difficile.

Come riconoscere i due segnali con le frecce

Colore e forma permettono di identificare i cartelli anche prima di leggere con attenzione i simboli. Nel segnale circolare a fondo bianco, la freccia rossa punta verso l’alto e quella nera verso il basso. Sul quadrato a fondo blu, una freccia bianca sale e una rossa scende. L’orientamento va letto dalla posizione di chi osserva il cartello. In pratica la freccia verso l’alto corrisponde al proprio senso di marcia, quella verso il basso al traffico che arriva di fronte.

Per ricordarne il significato aiuta concentrarsi sulla freccia rivolta verso l’alto ovvero ossa quando il conducente deve cedere il passo, bianca quando gode della precedenza. Le punte dei simboli descrivono le direzioni del traffico, senza fornire indicazioni sulla salita o sulla discesa della strada.

Il cartello circolare impone di lasciare passare

L’articolo 110 del Regolamento prescrive l’impiego del segnale di dare precedenza nei sensi unici alternati all’inizio delle strettoie permanenti o temporanee nelle quali le dimensioni del passaggio, l’andamento della strada e i veicoli ammessi rendono necessario alternare i due flussi. Per chi lo incontra l’obbligo riguarda il traffico proveniente in senso inverso.

Si immagini un breve ponte interamente visibile con un’auto in avvicinamento dall’estremità opposta. Davanti al cartello circolare, il conducente deve consentire il passaggio dell’altro mezzo, fermandosi prima del restringimento quando serve. A strada libera può invece procedere con prudenza. Il segnale prescrive di dare precedenza, senza introdurre l’arresto obbligatorio in ogni situazione previsto dallo Stop. La valutazione deve avvenire prima di occupare lo spazio condiviso.

Il quadrato blu dà la precedenza

Diversa è la prescrizione del diritto di precedenza nei sensi unici alternati. Questo cartello indica che il conducente ha priorità di passaggio rispetto ai veicoli provenienti nel senso opposto di marcia. Nel tratto regolato dai due segnali chi incontra il quadrato blu può quindi attraversare per primo mentre dall’altra parte il traffico deve lasciarlo passare.

Un’auto già dentro la strettoia cambia però la situazione materiale. Entrare ugualmente, confidando nel proprio diritto, porterebbe i due veicoli a contendersi uno spazio insufficiente. Dagli obblighi generali di sicurezza discende la conseguenza di attendere che il passaggio si liberi per non trasformare un errore altrui in una collisione.

La distanza dall’imbocco può aiutare a comprendere che cosa sta succedendo, ma la precedenza assegnata dal segnale resta il riferimento quando due mezzi si avvicinano dalle estremità opposte. Accelerare per entrare qualche istante prima significa forzare una situazione che il cartello ha già regolato. Anche un conducente arrivato per primo davanti al segnale circolare deve rispettare l’obbligo di cedere il passo al traffico opposto.

Se il restringimento è già occupato, prevale nell’immediato l’esigenza di evitare il conflitto tra i veicoli. Un lampeggio o un gesto della mano possono facilitare l’intesa, senza garantire che l’altro automobilista abbia compreso o che nessun mezzo lo stia seguendo.

Il triangolo non assegna la precedenza

Prima del passaggio ristretto può comparire un segnale triangolare di pericolo con due linee che si avvicinano. Il Regolamento distingue la strettoia simmetrica, nella quale il restringimento interessa entrambi i lati, da quelle asimmetriche a destra o a sinistra. Attraverso questi simboli viene anticipata la riduzione della carreggiata così da consentire al conducente di adeguare la marcia.

I triangoli descrivono il pericolo e la conformazione del restringimento mentre i segnali con le frecce stabiliscono la priorità nei sensi unici alternati. In assenza di una diversa regolazione, l’articolo 150 del Codice della Strada disciplina il caso in cui lavori, veicoli fermi o altri ostacoli impediscano l’incrocio. Deve arrestarsi il conducente il cui senso di marcia è ostacolato e che per proseguire non può mantenersi vicino al margine destro della carreggiata.

Nel caso ad esempio di un furgone parcheggiato sul proprio lato, quando per superarlo bisogna spostarsi nello spazio utilizzato dal veicolo in arrivo, e il passaggio contemporaneo è impossibile, spetta a chi incontra l’ingombro aspettare. La regola riguarda proprio l’impossibilità di incrociarsi a causa dell’ostacolo senza attribuire una priorità generale al mezzo più veloce o più voluminoso.

In montagna passa prima chi sale

Sulle strade di montagna o comunque a forte pendenza, quando l’incrocio è difficile o impossibile il conducente che scende deve fermarsi e accostarsi quanto più possibile al margine destro oppure spostarsi su una piazzola disponibile. La regola di base favorisce quindi il veicolo che procede in salita. La presenza di uno spazio laterale può modificare il comportamento richiesto. Se chi sale dispone di una piazzola e la strada è tanto stretta da rendere altrimenti necessaria la retromarcia deve fermarsi sulla piazzola.

Quando arretrare diventa necessario nel contesto disciplinato dall’articolo 150, il Codice della Strada stabilisce una gerarchia: i complessi di veicoli hanno precedenza sugli altri mezzi; quelli con massa complessiva a pieno carico superiore a 3,5 tonnellate su quelli fino a 3,5 tonnellate; gli autobus sugli autocarri.

Fra veicoli della medesima categoria, deve arretrare quello che scende, salvo che la manovra risulti manifestamente più agevole per chi sale, soprattutto quando quest’ultimo è vicino a una piazzola. La norma tiene quindi conto anche della facilità reale della retromarcia.

Nei cantieri decidono semafori e movieri

Il senso unico alternato di un cantiere può essere gestito a vista, attraverso i due cartelli di precedenza, oppure mediante movieri o semafori. Per le strettoie prodotte da lavori, depositi o cantieri, l’articolo 42 del Regolamento prevede l’istituzione del transito alternato quando la larghezza scende sotto 5,60 metri. Questa misura riguarda l’organizzazione della circolazione nella situazione descritta dalla norma.

Nella regolazione a vista, il cartello che impone di dare precedenza viene collocato dal lato in cui il traffico incontra l’ostacolo e deve deviare. Dall’estremità opposta il diritto di precedenza favorisce il flusso meno intralciato dai lavori. Con i movieri il passaggio viene invece coordinato attraverso le apposite palette che mostrano ai due flussi le indicazioni di arresto e di via libera.

L’articolo 38 del Codice della Strada stabilisce che le prescrizioni semaforiche prevalgono sui segnali di precedenza con l’eccezione della luce gialla lampeggiante di pericolo. Sopra questa regolazione si collocano le segnalazioni degli agenti del traffico, che prevalgono in ogni caso. Un ordine di fermarsi va rispettato anche quando il cartello darebbe diritto al passaggio.
Bollo auto già scaduto: nel 2027 diventa esente o va pagato?

Se il debito relativo al mancato pagamento del bollo auto nel 2026 o in un anno precedente resta dovuto ed esigibile. Detto in altri termini, bisogna regolarizzarlo e mettere in conto le maggiorazioni per il ritardo. Dietro al dubbio c’è evidentemente un equivoco: se per una certa auto il prossimo anno arriva l’esenzione perché pagare una tassa dimenticata? La risposta passa dalla distinzione tra un obbligo già maturato e un versamento agevolato dalla nuova norma. Il riferimento al 2027 non sposta nel futuro i pagamenti scaduti, né permette di dividere un bollo annuale tra mesi da pagare e mesi da cancellare.

Fine della copertura, scadenza del pagamento e saldo tardivo

Sulle ricevute e nei promemoria, la parola scadenza indica la fine del periodo coperto dal bollo. Per il rinnovo la normativa in vigore prevede il versamento entro il mese seguente. Il termine da verificare sulla propria posizione tributaria va individuato secondo le disposizioni applicabili al veicolo e al territorio.

Per fare un esempio, se il periodo già pagato termina a novembre 2026 e il rinnovo va versato entro dicembre 2026, attendere il mese di gennaio rende tardivo il pagamento. Quando invece la copertura termina a dicembre e il termine ordinario del rinnovo cade nel 2027, entra in gioco il criterio temporale dell’agevolazione. In pratica:

  • con bollo dovuto nel 2025 rimasto insoluto, il debito non viene cancellato dalla misura per il 2027;
  • con rinnovo dovuto nel dicembre 2026 ma pagato nel gennaio 2027, il pagamento resta dovuto e il ritardo non lo rende esente;
  • con rinnovo con termine ordinario nel 2027 può rientrare nell’agevolazione se ricorrono tutti i requisiti;
  • con bollo dovuto nel 2026 che copre anche mesi del 2027 non è prevista alcuna riduzione per i mesi del nuovo anno.

Prima di considerare un pagamento arretrato bisogna capire quale data sia stata superata tra la fine della copertura precedente oppure il termine utile per il versamento così da evitare sia di omettere una tassa dovuta sia di pagare un rinnovo che potrebbe beneficiare dell’esenzione.

L’agevolazione non riguarda tutte le auto

Per le auto, il nuovo decreto sulla cancellazione del bollo individua persone fisiche soggette alla tassa su mezzi alimentati a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione, con potenza non superiore a 80 kW. Il beneficio riguarda un solo veicolo assicurato. In presenza di più auto agevolabili viene scelta quella meno potente; a parità di potenza, quella con la tassa più bassa.

Alla soglia tecnica si aggiunge la verifica territoriale. Per regioni a statuto speciale e province autonome, il testo prevede accordi con ciascuna autonomia titolare del tributo.

A questo punto si immagini una vettura che soddisfi i requisiti e abbia un bollo del 2025 non versato. Se il termine di un nuovo rinnovo ricade nel 2027, quel versamento può beneficiare dell’agevolazione. L’insoluto precedente conserva invece la propria posizione. La stessa auto può quindi avere un’annualità agevolata e un arretrato da regolarizzare.

Il controllo va svolto per ciascun periodo tributario senza trattare la targa come se avesse un unico debito. Per ricostruire la posizione servono annualità, importi e quietanze corrispondenti da confrontare con l’archivio dell’ente competente.

Sul piano pratico il ragionamento resta separato. Da una parte si verifica l’accesso al beneficio per il pagamento con termine nel 2027; dall’altra si accerta l’esistenza di obblighi anteriori ancora esigibili.

Il ritardo aggiunge sanzioni e interessi

Quando il bollo viene versato oltre il termine, alla tassa originaria si aggiungono sanzioni e interessi. Per il calcolo conta anche la data in cui è stata commessa la violazione. Più esattamente per le violazioni commesse dal primo settembre 2024, la sanzione ordinaria di base per omesso versamento è stata ridotta dal 30% al 25% della tassa non versata, fermo restando il sistema delle riduzioni previsto per le diverse ipotesi. Alle violazioni precedenti si applica il regime anteriore.

Il 25% non coincide con la maggiorazione da applicare a ogni giorno di ritardo. Entrano nel conto la durata dell’inadempimento, le riduzioni previste e l’eventuale accesso al ravvedimento operoso. Per un arretrato recente il ricorso al calcolo ufficiale aggiornato evita di sommare percentuali appartenenti a regole diverse.

La regolarizzazione spontanea consente, quando ammessa, di pagare una sanzione ridotta insieme al tributo e agli interessi. Il vantaggio consiste nella minore penalità; l’importo originario del bollo conserva il proprio peso. Nei prospetti aggiornati per le violazioni soggette al nuovo regime compaiono queste principali fasce di ritardo entro un anno. In pratica:

  • se la regolarizzazione avviene entro 15 giorni, la sanzione ridotta sul tributo non versato è proporzionale ai giorni di ritardo;
  • dal sedicesimo al trentesimo giorno è pari all’1,25%;
  • dal trentunesimo al novantesimo giorno è l’1,39%;
  • dopo il novantesimo giorno ed entro un anno è il 3,13%.

Nell’ambito del ravvedimento, gli interessi maturano giorno per giorno. Se il ritardo attraversa più anni, il conteggio deve rispettare i tassi riferiti ai diversi intervalli. Per i giorni ricadenti nel 2027 va verificato il tasso vigente in quell’anno, senza presumere che resti quello del 2026. Di conseguenza u un bollo di 200 euro, pagato spontaneamente con 24 giorni di ritardo e con i requisiti per il ravvedimento, la sanzione dell’1,25% corrisponde a 2,50 euro. Agli importi vanno aggiunti gli interessi dovuti.

Ricevute e notifiche per gli arretrati più vecchi

Esclusa la cancellazione automatica nel 2027, resta da accertare se la singola somma sia dovuta ed esigibile.

Sui debiti risalenti interviene anche il tema della prescrizione, che non si risolve guardando soltanto l’anno del bollo. Per valutare una posizione concreta occorre ricostruire gli atti ricevuti e le loro date, tenuto conto della disciplina applicabile e degli eventuali eventi che incidono sui termini.

Con un avviso o una cartella cambia la verifica

Chi ha ricevuto una richiesta deve identificare il periodo contestato, confrontare le ricevute e leggere le modalità di pagamento riportate nel documento. Il semplice avviso bonario che invita a pagare non è un ostacolo al ravvedimento. Le condizioni cambiano con gli atti e le fasi del procedimento. Da qui l’esigenza di distinguere il promemoria di regolarizzazione dall’accertamento o dalla riscossione già avviata secondo le indicazioni dell’ente che ha emesso la comunicazione.

Quando il credito è affidato all’Agenzia delle entrate la mancata regolarizzazione può condurre alle procedure previste, compreso il fermo. Il preavviso concede 30 giorni per intervenire. Trascorso il termine senza pagamento, richiesta di rateizzazione o provvedimenti di sgravio o sospensione, l’agente iscrive il fermo amministrativo al Pra.

Il bollo scade a fine 2026: devo pagarlo tutto, solo alcuni mesi o chiedere un rimborso?

Se il termine ordinario di pagamento cade nel 2026, il bollo resta dovuto per l’importo previsto, anche quando copre mesi del 2027. Un rinnovo da versare nel 2027 può invece rientrare nell’esenzione. Per fare un esempio concreto, se il bollo termina a novembre, il rinnovo si paga a dicembre e quasi tutto il periodo successivo ricade nel 2027: perché versare un’annualità quando è stata prevista un’esenzione per il nuovo anno? Il dubbio nasce dall’incontro fra il calendario del tributo e una misura che utilizza un criterio diverso da quello intuitivo.

A decidere è il termine entro cui il versamento risulta ordinariamente dovuto, non la suddivisione dei mesi coperti dalla tassa. Un’auto con periodo tributario in scadenza a dicembre 2026 può dunque trovarsi in una posizione differente da una con scadenza a novembre.

La norma guarda al termine di pagamento

Il riferimento è normativo è il decreto legge 162 del 2026 nella parte relativa ai versamenti della tassa automobilistica il cui termine di pagamento cade fra il primo gennaio e il 31 dicembre 2027. Il criterio individua i versamenti agevolabili attraverso la loro scadenza ordinaria. In pratica un pagamento dovuto nel 2026 resta dovuto anche se il periodo tributario prosegue nel 2027. Una scadenza di pagamento nel nuovo anno consente l’accesso al beneficio.

Quando il calendario della targa prevede che un bollo auto in scadenza a novembre sia rinnovato entro dicembre 2026, l’esenzione del nuovo anno non elimina il versamento. Va corrisposto l’importo dovuto per il periodo previsto. In un esempio di rinnovo annuale, il nuovo periodo può andare da dicembre 2026 a novembre 2027. Undici mesi ricadono nel nuovo anno, ma il pagamento appartiene alla finestra ordinaria di dicembre 2026.

Lo stesso risultato riguarda chi deve già pagare entro novembre 2026. A cambiare può essere il periodo al quale la tassa si riferisce, senza che cambi il dato per questa misura. Il pagamento è dovuto nel 2026.

Un bollo auto con periodo precedente in scadenza a dicembre 2026, da rinnovare a gennaio 2027, ricade nella finestra temporale dal nuovo decreto legge. Il versamento è allora esentato per intero se contribuente e veicolo rispettano tutti i requisiti.

C’è anche un dettaglio da considerare nel calendario: il 31 gennaio 2027 cade di domenica. Nei territori che applicano il rinvio al primo giorno lavorativo, il termine slitta al primo febbraio.

Pagare soltanto i mesi del 2026 non è un’opzione

Il decreto non autorizza a dividere il bollo annuale versando la quota riferita al 2026 e cancellando quella relativa al 2027. Se il pagamento è dovuto nel 2026, la nuova misura lascia fermo l’importo previsto per quel versamento. Si immagini un rinnovo di 180 euro per dicembre 2026-novembre 2027, dovuto entro dicembre. Dividere la somma per dodici porta a 15 euro al mese, ma pagare soltanto i 15 euro riferiti a dicembre non soddisfa un’obbligazione di 180 euro. I restanti 165 euro non vengono eliminati dall’esenzione. Di conseguenza un versamento parziale può lasciare una posizione tributaria da regolarizzare.

L’altra ipotesi è pagare l’annualità intera e chiedere poi indietro la parte riferita al nuovo anno. Anche qui il testo dell’esenzione non introduce una restituzione dei mesi del 2027 coperti da un versamento dovuto nel 2026. Nell’esempio dei 180 euro, la quota aritmetica di 165 euro riferita a gennaio-novembre 2027 non diventa un credito soltanto perché viene annunciata un’esenzione. Per richiedere una restituzione serve una causale prevista dalla disciplina applicabile. Il sovrapporsi del periodo pagato con il 2027 non crea il meccanismo di rimborso descritto nel dubbio iniziale.

Restano possibili i rimborsi ordinari

L’esclusione del rimborso automatico collegato al 2027 non cancella i diritti riconosciuti da altre norme. Chi ha pagato due volte lo stesso bollo auto è quindi chiamato a verificare quella specifica causale, anziché collegare la domanda alla nuova esenzione.

Ci sono anche restituzioni parziali legate a eventi precisi come furto, esportazione e demolizione, con il calcolo della frazione. In Piemonte, ad esempio, per furto o rottamazione, la restituzione richiede anche che il periodo residuo previsto dalla disciplina sia almeno un quadrimestre.

Spostare volontariamente il giorno del pagamento non cambia la data entro cui la tassa doveva essere versata. Un pagamento effettuato nel 2027 per un’obbligazione con termine ordinario nel 2026 non è quindi esente per il semplice rinvio. La misura non viene applicata in base alla data scelta dall’automobilista per eseguire l’operazione.

Chi salta il rinnovo dovuto a dicembre e tenta di pagarlo a gennaio non si mette nella stessa posizione di chi ha un rinnovo previsto a gennaio. Nel primo caso c’è un termine del 2026 superato. Nel secondo, un termine del 2027 che può rientrare nel beneficio. Identico mese di versamento, diversa origine dell’obbligo.

La scadenza nel 2027 è solo uno dei requisiti

Per le auto la misura riguarda persone fisiche soggette al tributo su auto alimentate a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione, con potenza non superiore a 80 kW. Il veicolo deve essere assicurato e il beneficio resta limitato a un solo mezzo per contribuente. La soglia comprende gli 80 kW esatti.

Quando risultano più autovetture agevolabili, il decreto individua quella con minore potenza; a parità di kW, considera quella per cui sarebbe dovuto il bollo meno elevato. Ne deriva che un rinnovo con termine nel 2027 non è sufficiente per esentare qualsiasi auto intestata alla stessa persona. Contano insieme criterio temporale e requisiti del beneficio.

Per le autonomie speciali, il testo contempla l’applicazione previo accordo con ciascuna autonomia speciale titolare del tributo. Le comunicazioni territoriali restano quindi un riferimento operativo, soprattutto prima di omettere un pagamento o presentare un’istanza.

Come verificare la scadenza della propria targa

La verifica parte dalla ricevuta dell’ultimo bollo, sulla quale identificare il periodo già pagato, e prosegue attraverso i servizi della Regione o Provincia autonoma competente. Anche Aci offre un calcolatore che utilizza gli archivi territoriali o i dati inseriti e restituisce quanto dovuto. Per il rinnovo il calcolo viene effettuato dal primo giorno del mese successivo alla scadenza dell’ultimo bollo pagato.

Per un periodo in scadenza a novembre, il servizio di calcolo del rinnovo entra nella sua finestra a dicembre. Per una scadenza di dicembre, a gennaio. Bisogna quindi distinguere la disponibilità della simulazione dal riconoscimento dell’agevolazione con la consultazione delle istruzioni pubblicate dall’ente competente.

Se la ricevuta contiene un errore di targa o periodo, il problema va trattato come rettifica del versamento, quando prevista, oppure secondo la procedura indicata dall’amministrazione.

Sacchetto sul tergicristallo posteriore, perché si usa e quali rischi comporta

Un sacchetto di plastica sul tergicristallo posteriore può sembrare fuori posto, soprattutto quando la macchina è perfettamente pulita. Eppure, in alcuni autolavaggi automatici, sono proprio gli addetti a sistemarlo prima di avviare il lavaggio. La precauzione riguarda il movimento dei rulli, che non sempre scivolano senza problemi sulle parti sporgenti della carrozzeria. Il tergilunotto è tra quelle più esposte, perché le spazzole dell’impianto possono agganciarlo e trascinarlo, fino a piegare il braccio o danneggiarne l’attacco.

La copertura di plastica cerca di evitare proprio questo inconveniente. Non richiede interventi sulla macchina e si toglie una volta terminato il lavaggio. La possibilità, però, che si verifichino danni varia a seconda del tipo di impianto e della posizione del tergicristallo. Non tutte le vetture hanno bisogno della stessa precauzione e non tutti gli autolavaggi la prevedono.

Perché alcuni automobilisti coprono il tergicristallo

Gli inconvenienti peggiori tendono a verificarsi negli autolavaggi automatici. Quando i rulli arrivano all’altezza del lunotto, può succedere che una delle spazzole si impigli nel tergicristallo posteriore. Se il braccio sporge troppo, il movimento dei rulli rischia di trascinarlo con sé, provocando danni al braccio o al suo attacco. A volte finisce per rompersi soltanto la spazzola, in altre si piega il braccio o si danneggia il fissaggio al portellone. In quest’ultimo caso, la sostituzione del tergicristallo non sempre rimette tutto a posto.

In alcuni autolavaggi sono gli stessi addetti a consegnare un sacchetto da infilare sul tergicristallo prima che la macchina entri nel tunnel. La plastica dovrebbe impedire alle spazzole rotanti di agganciarsi al braccio, anche se il rischio di danni non scompare del tutto. Meglio comunque seguire le indicazioni del personale, che conosce le caratteristiche dell’impianto e sa quali precauzioni adottare.

Lasciare l’auto fuori nelle notti più fredde non è una buona idea. Depositandosi tra il tergicristallo posteriore e il lunotto, l’acqua può ghiacciare e bloccare la spazzola sul vetro. Spesso il conducente nemmeno se ne accorge e aziona il tergicristallo come al solito, ma se la spazzola è bloccata dal ghiaccio a farne le spese non è soltanto la gomma: anche il motorino elettrico viene sottoposto a uno sforzo eccessivo.

Per proteggere la spazzola dal gelo esistono delle coperture specifiche. Con un comune sacchetto della spesa, invece, si rischia di ottenere l’effetto contrario perché se entra dell’acqua e durante la notte la temperatura scende sottozero anche la plastica finisce per attaccarsi alla spazzola. Prima di azionare il comando, conviene verificare che la spazzola sia libera di muoversi.

Il sacchetto non sostituisce la manutenzione

Anche il sole può mettere a dura prova i tergicristalli. Con il passare dei mesi, i raggi ultravioletti e gli sbalzi di temperatura contribuiscono a indurire la gomma. Polvere, resina e altri residui fanno il resto. Quando la spazzola perde elasticità, sul vetro compaiono strisce e aloni, spesso accompagnati da fastidiosi rumori.

Coprire temporaneamente il tergicristallo ne limiterà pure l’esposizione, ma lasciare un sacchetto di plastica per giorni sotto il sole non risolve il problema. La plastica stessa può deteriorarsi e trattenere sporco o umidità.

Prima di partire occorre inoltre togliere qualsiasi copertura. Il tergilunotto deve potersi muovere liberamente e il sacchetto, se dimenticato, potrebbe staccarsi durante la marcia.

Vale la pena controllare periodicamente anche lo stato della gomma. Se presenta tagli, deformazioni oppure continua a lasciare aloni nonostante la pulizia, probabilmente è arrivato il momento di sostituirla. Una spazzola nuova costa generalmente molto meno di un intervento sul meccanismo danneggiato. Il sacchetto, insomma, può aiutare in circostanze precise, ma non fa miracoli.

I conti che non tornano nella cancellazione del bollo auto 2027

Quanto vale la cancellazione del bollo auto nel 2027? La risposta cambia secondo il veicolo, la posizione del contribuente e la scadenza del pagamento. A introdurre la misura è il decreto legge 162 del 2026 che colloca l’esenzione nel 2027. Per le auto il perimetro comprende le persone fisiche soggette al tributo, un solo mezzo assicurato e una potenza non superiore a 80 kW. L’alimentazione deve essere a benzina o gasolio, anche insieme a un’altra fonte di propulsione. Né l’età dell’auto né la classe Euro sono un criterio di ammissione.

Auto vecchie, il caso del 1997

Azzerando un’imposta si cancella la differenza fra chi pagava di più e chi di meno. A parità di potenza le tariffe possono essere maggiori per una classe Euro più bassa. Una volta riconosciuta l’esenzione, il proprietario che aveva il conto più alto ottiene il risparmio maggiore.

Proprio sull’età emerge un primo aspetto su cui fare attenzione. Le norme in vigore fanno decorrere l’esenzione dei veicoli trentennali, esclusi quelli adibiti a uso professionale, dall’anno in cui si compie il trentesimo anno dalla costruzione. Salvo prova contraria, conta l’anno della prima immatricolazione, anche all’estero. Un’auto costruita nel 1997 raggiunge quindi la soglia nel 2027. Non deve attendere il 2028 e non va presentata come un veicolo ancora sotto i trent’anni per tutta l’annualità agevolata.

Sotto il profilo ambientale, risparmiare sul bollo alleggerisce il costo di mantenimento di un mezzo anziano, senza richiedere al proprietario alcun passaggio a una tecnologia meno inquinante. Va da sé come da questo effetto non discenda una scelta futura di acquisto.

Il vantaggio fiscale non modifica i divieti di circolazione. In Lombardia sono ad esempio già operative limitazioni strutturali per alcune classi di emissione nei territori individuati dalla Regione. L’esenzione dal pagamento di una tassa non concede un’autorizzazione a entrare in una zona vietata.

Elettrica contro termica, il vantaggio si rovescia

Per le auto elettriche si parte da un’esenzione di cinque anni dalla prima immatricolazione. Terminato questo periodo, la disciplina nazionale prevede per gli autoveicoli elettrici il pagamento di un quarto della tassa della corrispondente vettura a benzina.

In una Regione che applica questo schema, una vettura elettrica immatricolata nel 2020 ha già esaurito nel 2027 il quinquennio iniziale. Se deve versare la tassa ridotta può ritrovarsi a pagare mentre un’automobile a combustione, anche molto più vecchia, accede all’esonero temporaneo. È il rovesciamento da esaminare: il bollo residuo dell’elettrica può superare lo zero della termica ammessa al beneficio.

La disparità non riguarda tutte le elettriche italiane. La Lombardia riconosce un’esenzione permanente ai veicoli elettrici.

Auto storiche, il certificato e l’esenzione

Un secondo equivoco riguarda le vetture di interesse storico fra venti e ventinove anni. La riduzione nazionale del 50% richiede il certificato di rilevanza storica e l’annotazione del riconoscimento sulla carta di circolazione. Nel nuovo decreto legge non compare un’esclusione delle auto con Certificato di rilevanza storica. Una storica a benzina o gasolio, anche con propulsione combinata, fino a 80 kW rientra nel beneficio se soddisfa le condizioni richieste.

Diverso è accostare una storica oltre 80 kW a un’automobile ordinaria entro la soglia. La prima potrebbe restare soggetta al bollo ridotto, la seconda ottenere l’azzeramento. Anche il minor risparmio di chi pagava già la metà va distinto da una maggiore imposta finale; nella simulazione.

Per i trentennali l’esenzione dalla tassa di possesso non esaurisce infine sempre gli obblighi. In Toscana è ad esempio prevista una tassa forfettaria di circolazione di 29,82 euro per le auto di questa fascia utilizzate su strade pubbliche.

Due auto dello stesso proprietario

Una criticità nasce quando il contribuente possiede più autovetture ammesse. Il decreto individua quella di minore potenza e, a parità di kW, quella con il bollo meno elevato. Non assegna quindi al proprietario la scelta del mezzo sul quale ottenere il risparmio maggiore. Se entrambe le auto hanno 80 kW, ma una paga meno per effetto della tariffa o di un’agevolazione preesistente, il beneficio si concentra sulla vettura con il conto più basso.

Il certificato storico entra in gioco proprio qui. Se lo sconto rende la storica il veicolo fiscalmente meno oneroso viene esentata mentre l’altra resta soggetta al pagamento ordinario. È un effetto dell’ordine di selezione, differente dall’ipotetica esclusione delle vetture con Certificato di rilevanza storica. L’automobilista può quindi risparmiare meno di quanto avrebbe ottenuto scegliendo l’auto più costosa da mantenere sul piano tributario.

La struttura personale dell’agevolazione invita anche a distinguere il bilancio della famiglia dalla posizione del singolo soggetto passivo. Il risparmio dipende dal numero di veicoli utilizzati quotidianamente, ma anche da chi risulta tenuto a pagarne la tassa.

Immatricolazione a dicembre e doppio beneficio

Il primo bollo di un veicolo nuovo cade entro il mese d’immatricolazione con possibilità di versamento nel mese seguente quando la registrazione avviene negli ultimi dieci giorni. Per le autovetture oltre 35 kW, il primo periodo deve superare otto mesi e arrivare a una delle scadenze di aprile, agosto o dicembre.

Se consideriamo un’auto da 80 kW immatricolata in Toscana il 20 dicembre 2026. Applicando le regole descritte, il primo periodo va da dicembre 2026 ad agosto 2027, per nove mesi, con termine di pagamento nel mese seguente all’immatricolazione. Il rinnovo porta poi a un altro versamento nel settembre 2027, relativo al periodo settembre 2027-agosto 2028.

L’articolo 2 lega l’esenzione al termine ordinario di pagamento compreso fra il primo gennaio e il 31 dicembre 2027. Incrociando questo criterio con l’esempio, la lettura porta a comprendere entrambi i versamenti purché restino soddisfatti i requisiti. Il beneficio raggiungerebbe due diversi periodi tributari della medesima auto.

Da qui non discende che qualunque auto targata a dicembre ottenga due esenzioni. Se il primo pagamento scade ordinariamente nel 2026, rinviarlo di propria iniziativa a gennaio non lo trasferisce nell’anno agevolato. Conta la scadenza prevista in quanto una tassa già dovuta non diventa esente per effetto del ritardo nel versamento.

Questo incrocio introduce una disparità temporale fra auto simili. Con la stessa potenza e la stessa alimentazione, due mezzi possono ottenere un beneficio diverso soltanto perché hanno calendari tributari differenti.

Moto, autonomie speciali e differenze regionali

Anche per motocicli e ciclomotori il beneficio è limitato a un veicolo per persona fisica e riguarda mezzi a benzina, pure in combinazione con altra propulsione. La norma non pone per questi veicoli il tetto di 80 kW previsto per le auto, ma richiede che il contribuente non risulti soggetto alla tassa per alcuna autovettura entro quella soglia.

Sul territorio, l’articolo 2 contempla l’applicazione nelle Regioni a statuto speciale e nelle Province autonome, previo accordo con ciascuna autonomia speciale titolare della tassa come tributo proprio.

Rc auto, dai risarcimenti ai rimborsi: come funziona la compensazione

Chi sostiene il costo del risarcimento, quando a pagare è la compagnia della persona danneggiata? Nel sistema del risarcimento diretto, la legge affida a quell’impresa la liquidazione per conto dell’assicuratore del responsabile e lascia a una fase separata la regolazione dei rapporti economici.

Per gli incidenti che rientrano nella procedura, il danneggiato può chiedere il ristoro al proprio assicuratore. Il caso tipico riguarda una collisione fra due veicoli identificati, assicurati e immatricolati in Italia, con un conducente non responsabile o responsabile soltanto in parte. Rientrano nella gestione i danni al mezzo, quelli alle cose trasportate ammesse dalla disciplina e le lesioni lievi del conducente, entro nove punti di invalidità permanente. Il beneficio pratico consiste nell’avere come interlocutore l’impresa con cui è stato stipulato il contratto.

Gestionaria e debitrice, i due ruoli nello stesso incidente

Si immagini un’auto assicurata con la compagnia Alfa, danneggiata da un conducente coperto da Beta e riconosciuto interamente responsabile. A gestire la richiesta e corrispondere il dovuto sarà Alfa, che assume il ruolo di impresa gestionaria. Sul versante dei rapporti fra assicuratori, Beta sarà invece la debitrice perché assicura il veicolo responsabile. Per conto di Beta, Alfa ha liquidato il danno del proprio cliente.

A coordinare i rapporti fra gli operatori provvede la Card, Convenzione tra assicuratori per il risarcimento diretto. La sigla indica un accordo che disciplina anche i rimborsi fra imprese.  In un sinistro con ragione la ricezione del bonifico dalla propria compagnia deriva dal meccanismo del risarcimento diretto. Quando emerge un concorso di colpa cambia la quota risarcibile, da determinare sulla base della dinamica e delle responsabilità accertate.

Che cos’è la Stanza di compensazione

La Stanza di compensazione trova la propria base nell’articolo 13 del Dpr 254/2006. Le compagnie partecipanti alla Card delegano al gestore gli adempimenti e la regolazione dei rapporti reciproci. La gestione è affidata a Consap, Concessionaria servizi assicurativi pubblici. Il suo compito riguarda il circuito economico fra imprese, alimentato dai sinistri trattati attraverso la convenzione.

L’attività deve svolgersi in completa autonomia dalle compagnie e dai loro organismi associativi. Anche i costi di funzionamento della convenzione sono posti dalla normativa a carico degli aderenti. La Stanza serve così a organizzare una regolazione contabile comune attraverso la quale gli assicuratori possono sistemare le rispettive posizioni secondo criteri condivisi.

Un’impresa può trovarsi su entrambi i lati del sistema. Per alcuni incidenti ha risarcito clienti danneggiati da assicurati altrui. In altre pratiche i propri assicurati hanno causato danni liquidati dalle compagnie delle vittime. Da questa alternanza nascono crediti e debiti, che la compensazione mette in relazione.

Per visualizzare la logica può essere utile un esempio semplificato a due imprese. Se Alfa vantasse rimborsi convenzionali per 10.000 euro verso Beta e Beta avesse crediti per 8.000 euro verso Alfa, la differenza è di 2.000 euro a favore della prima. Le cifre servono a mostrare il saldo netto. Nel circuito reale intervengono molte compagnie, diverse tipologie di danno e le regole previste per ogni gestione.

Perché il rimborso può differire dal risarcimento

Nella componente Card-Cid, dedicata ai danni al veicolo, alle cose trasportate ammesse e alle lesioni lievi del conducente, le compensazioni si basano su un costo medio determinato annualmente dal Comitato tecnico. L’Ivass prevede una distinzione fra autoveicoli e ciclomotori o motocicli. Per i danni al veicolo e alle cose conta anche la macroarea territoriale. Il forfait nasce da una valutazione statistica dei costi attraverso un Comitato previsto dal regolamento e una base informativa alimentata dalla Stanza. L’articolo 13 consente differenziazioni per grandi tipologie di veicoli e danni. Limitatamente alle cose ammette fino a tre macroaree territoriali omogenee. Questa architettura evita di trattare ogni incidente come una negoziazione isolata sul rimborso fra imprese con riferimenti costruiti sull’andamento del sistema.

Da questa separazione discende che il rimborso convenzionale tra compagnie non misura il danno del singolo automobilista. La liquidazione riguarda il pregiudizio risarcibile mentre il conto fra assicuratori segue la propria disciplina.

Un secondo esempio aiuta a chiarire la differenza. Una gestionaria che paga 1.400 euro e riceve un rimborso convenzionale di 1.800 euro registrerebbe uno scarto positivo. Con un pagamento di 2.300 euro, a parità di rimborso, lo scarto sarebbe negativo. È una spiegazione della logica economica, ricavata dal confronto fra costo effettivo e valore medio.

I passeggeri seguono una disciplina distinta

Per chi viaggia a bordo entra in gioco l’articolo 141 del Codice delle assicurazioni. Salvo il caso fortuito e nei limiti previsti dalla norma, il danno del trasportato viene risarcito dall’assicuratore del veicolo sul quale si trovava, a prescindere dall’accertamento della responsabilità dei conducenti. La compagnia che paga dispone poi di un diritto di rivalsa verso quella del responsabile.

A regolare i rapporti economici per i terzi trasportati provvede la componente Card-Ctt. In questo caso sono previsti rimborsi basati sull’importo risarcito, che può essere gravato da una franchigia assoluta o percentuale.

Il perimetro ordinario del risarcimento diretto lascia fuori i danni subiti da passanti e le lesioni del conducente oltre nove punti di invalidità permanente. Per queste lesioni la richiesta segue la procedura verso l’assicuratore del responsabile. Nei tamponamenti a catena, l’inquadramento richiede attenzione alla dinamica: il regolamento definisce il sinistro come collisione fra due veicoli a motore, senza coinvolgimento di altri veicoli responsabili.

La presenza di un passeggero gravemente ferito non esclude il risarcimento diretto per i danni che vi rientrano. La sua domanda personale segue la disciplina del trasportato. Se il sinistro è stato provocato in Italia da un mezzo con targa estera, il riferimento per la richiesta è l’Ufficio centrale italiano. Per veicoli non assicurati o non identificati intervengono alle condizioni stabilite dalla legge, le procedure del Fondo di garanzia per le vittime della strada.

Compagnia estera e targa estera

La disciplina del risarcimento diretto si applica anche alle imprese con sede legale in altri Stati membri che operano in Italia nei regimi previsti dal Codice. Per l’immatricolazione, il regolamento contempla anche i veicoli della Repubblica di San Marino e dello Stato della Città del Vaticano, alle condizioni assicurative indicate nell’articolo 4.

Al rimborso di base si affianca un sistema di incentivi e penalizzazioni per le imprese comprese nel suo ambito di applicazione. La metodologia valuta l’attività antifrode, il costo dei sinistri, la sua dinamica e la velocità di liquidazione. Sul piano economico, l’obiettivo è premiare una gestione più attenta delle pratiche e correggere i risultati meno favorevoli.

Ultra comfort per i bimbi, ma anche per i genitori: il seggiolino rotante che devi avere

Partire per un viaggio in auto, indipendentemente da quanto sia lungo, con un bimbo piccolo non sempre è una passeggiata, anzi. Ci sono bambini che in macchina si rilassano e dormono per tutto il tempo, altri che invece non ne vogliono sapere.

E già infilarli sul seggiolino e legarli, che ovviamente è obbligatorio per legge, oltre che per la loro sicurezza, diventa un’esperienza degna di un ring di wrestling. Il bimbo piange, grida, si contorce, irrigidisce le gambe e diventa praticamente intrattabile.

Se tutto inizia così, vi lascio immaginare che emozione il viaggio: alla meglio, se hai un neonato, sei costretto a sentire strilli acuti per tutto il tempo. Alla peggio, invece, quando i bimbi iniziano a essere più grandi, dall’anno in poi, assisti a un tentativo di evasione continua, con altrettante grida, che si sommano alle innumerevoli strategie messe in atto per riuscire a slacciare quelle “maledette” cinture e sgattaiolare fuori dal seggiolino. Per andare poi dove, resta un mistero, visto che l’abitacolo dell’auto, per quanto possa essere accogliente e spazioso, non offre certo chissà quale divertimento.

Bisogna armarsi quindi di tanta (tantissima) pazienza e arrendersi, pensando a tempi migliori (forse quando i figli avranno 18 anni, faranno la patente e a quel punto se ne andranno in giro da soli in macchina), ma anche a quali prodotti possono aiutarci a vivere meglio il viaggio in auto con un bambino piccolo.

Ci sono giochi e intrattenimenti pensati proprio per gli spostamenti in macchina, esistono poi i braccialetti contro il mal d’auto (pare che a volte sia proprio quello il problema che fa agitare così tanto alcuni bimbi), O ancora è bene adottare strategie varie per assottigliare il problema viaggi in auto con figli piccoli, come partire  durante le ore notturne o del pisolino diurno, con la più alta speranza che il piccolo si addormenti, ed evitare di viaggiare dopo un pasto, per scongiurare spiacevoli episodi di mal d’auto, pianti continui e – nell’ipotesi peggiore – vomito.

Tra i migliori prodotti che possono rendere la vita in auto più semplice con un bambino però c’è anche il seggiolino giusto, e parliamo oggi di Bebeconfort RevolveFix 360 i-Size adatto per bimbi da 0 a 12 anni (0-36 kg). Non dimentichiamo oltretutto che il seggiolino auto è un obbligo di legge, non un accessorio, ed è fondamentale per la sicurezza dei più piccoli in macchina.

Le caratteristiche

Bebeconfort RevolveFix 360 i-Size rende ogni viaggio più semplice e accompagna genitori e figli fin dalla nascita. Si tratta di un seggiolino dotato della tecnologia a 360°, con rotazione fluida, che consente lo scorrimento verso l’adulto fuori dall’auto, offrendo quindi un accesso più comodo anche al bambino più “contorsionista”.

È adatto dalla nascita fino a 12 anni (0-36 kg), è un investimento che non prevede ripensamenti, anzi: si tratta di un seggiolino che accompagna i bambini in ogni fase della loro crescita.

Inizialmente si può usare in senso contrario di marcia con il riduttore per neonati incluso, poi in senso contrario di marcia fino a 4 anni oppure in senso di marcia a partire dai 15 mesi, a discrezione dell’utente. Si tratta di un seggiolino auto realizzato secondo i più elevati standard di sicurezza Ue (ECE R129/04), inoltre dotato di attacchi ISOFIX e top tether, che garantiscono un’installazione sicura e stabile.

Bebeconfort ha realizzato un seggiolino auto rotante di grandissima qualità, che rende molto semplice il passaggio dalla modalità in senso contrario di marcia a quella in senso di marcia, ma non è tutto: ruotandolo verso la portiera aperta, con un gesto rapido e facile per tutti, è possibile per far salire e scendere il bambino con grande agio e comodità, evitando contorsioni e capricci.

I vantaggi

Si tratta di un seggiolino auto che offre ben 6 differenti posizioni di reclinazione, poggiatesta regolabile in 12 posizioni, tessuti di ottima qualità e traspiranti a livello di poggiatesta, cuscino riduttore e cuscino, per mantenere il bambino fresco, asciutto e comodo anche durante i viaggi più lunghi e con le temperature estive torride di questi ultimi tempi. Non è tutto, perché i tessuti sono lavabili in lavatrice a 30°, basta rimuoverli (è molto semplice) e il gioco è fatto.

Quando parliamo del seggiolino auto Bebeconfort RevolveFix 360°, ci riferiamo a un seggiolino evolutivo di gruppo 0, 1, 2, 3 da 0 a 12 anni, che si può usare – come già sottolineato – sia rivolto all’indietro con cuscino riduttore per neonati giù incluso, che rivolto in senso di marcia. Le doppie protezioni laterali integrate e la possibilità di viaggiare in senso contrario di marcia fino ai 4 anni riducono di parecchio il rischio di lesioni a testa, collo e spalle in caso di impatti laterali e urti violenti.

La comodità estrema di questo seggiolino e, credetemi, solo chi ha provato lo può capire: è a prova di bimbi contorsionisti e lottatori, si può ruotare lato portiera, per far sedere il bimbo agilmente, è un gioco da ragazzi.

Il seggiolino girevole di Bebeconfort è votato 4.4 stelle, le recensioni online dei clienti che lo hanno provato sono ottime, chi lo usa ne è estremamente soddisfatto. Un grande vantaggio di questo seggiolino auto è che è possibile regolare la reclinazione del sedile fino a quasi sdraiarlo, una caratteristica da non sottovalutare quando si ha un bambino piccolo, perché durante i lunghi viaggi permette di fare pisolini in una posizione comoda, senza il rischio di schiena ricurva e testa che ciondola coi movimenti dell’auto.

Auto a metano, cambiano le verifiche sulle bombole, le novità

Cambiano i controlli sulle bombole di un’auto a metano con effetti sul conto dell’officina. Il decreto 98 del 2026 del Ministero dell’Ambiente e della Sicurezza energetica ridisegna l’organizzazione della riqualificazione dei serbatoi CNG. Officine riconosciute, personale qualificato, tracciabilità digitale e un tariffario nazionale formano il nuovo quadro, destinato a rendere più controllabile il percorso di ogni bombola.

Se la periodicità quadriennale delle bombole R110 rimane il riferimento, il nuovo regolamento interviene su chi effettua le verifiche, su come vengono documentate e sulle condizioni economiche del servizio.

Che cosa disciplina il decreto 98 del 2026

Il provvedimento riguarda le bombole per gas naturale compresso, indicate con la sigla CNG e conformi al regolamento 110 UNECE. La finalità è semplificare gli adempimenti connessi alla riqualificazione. Al centro dell’organizzazione si colloca SFBM, Servizi Fondo Bombole Metano, società partecipata da Acquirente Unico. Alla società vengono affidati riconoscimento delle officine, registri degli operatori, etichette, tracciatura, tariffario e contributi. Il decreto ne disciplina anche il Servizio interno di ispezione, mentre il Ministero delle Infrastrutture e dei Trasporti è individuato come autorità competente.

Il ruolo operativo di SFBM precede questa riforma: nelle premesse del decreto si ricorda il subentro nelle funzioni della Gestione Fondo Bombole Metano. Il regolamento del 2026 rende più articolati compiti e responsabilità lungo il percorso del recipiente, dall’intervento in officina alla sua esclusione dal servizio. Per l’utente, la conseguenza è una maggiore possibilità di verificare chi ha eseguito il controllo e con quale esito.

CNG1, CNG2, CNG3 e CNG4

La classificazione distingue quattro costruzioni. Nelle CNG1 il corpo è metallico; le CNG2 conservano una struttura metallica rinforzata da un avvolgimento circonferenziale in materiale composito. Per le CNG3 il rinforzo avvolge completamente il corpo metallico mentre le CNG4 impiegano un corpo non metallico rinforzato con filamenti impregnati di resina. Le differenze riguardano la struttura del recipiente, oltre alla sua denominazione.

Da qui deriva l’esigenza di adottare verifiche adeguate alla tecnologia costruttiva. Corrosione e deformazioni del metallo richiedono valutazioni differenti rispetto ai danneggiamenti del rivestimento composito. Nell’esame del recipiente assumono rilievo condizioni esterne, urti, abrasioni e integrità dei materiali, secondo i criteri tecnici applicabili. L’identificazione della bombola permette all’officina di scegliere la procedura pertinente senza trattare allo stesso modo serbatoi diversi.

Nelle premesse del decreto si richiama l’esperienza maturata nel settore: gli scarti alla prima riqualificazione sono stati ricondotti a danneggiamenti riscontrabili attraverso la prova visiva. Su questo presupposto si fonda la valorizzazione dell’esame effettuato da personale qualificato, seguendo le istruzioni tecniche previste.

La parola “visiva” non deve far pensare a uno sguardo rapido sotto l’automobile. Il controllo deve consentire di valutare lo stato della bombola nelle parti richieste dalla procedura, con l’individuazione di alterazioni incompatibili con il mantenimento in servizio. A incidere sull’attendibilità dell’esito sono accessibilità delle superfici, preparazione dell’operatore e criteri di accettazione.

Prima riqualificazione, il chiarimento del Mit

La circolare 10799 del 2026 del Mit ribadisce che, per CNG1, CNG2 e CNG3, la prima riqualificazione avviene con ispezione visiva secondo le procedure comunicate dal costruttore del veicolo. Se i manuali non sono disponibili, si applicano le modalità precedentemente in uso, come per le verifiche successive alla prima. Per le CNG4 montate sui veicoli M1 e N1, ossia autovetture e veicoli commerciali leggeri, la disciplina prevede la riqualificazione periodica mediante le modalità visive ammesse e le istruzioni del costruttore

Accanto alle verifiche visive restano i centri di revisione SFBM, incaricati delle prove previste dalla disciplina tecnica e della gestione dell’interscambio. La prova idrostatica verifica il recipiente attraverso una pressurizzazione controllata, secondo le condizioni prescritte. Il decreto assegna agli ispettori SFBM la supervisione delle prove e le funzioni previste per l’attestazione.

Quando i centri SFBM non riescono a soddisfare le esigenze dell’utenza per le bombole CNG1, il regolamento consente l’affidamento dei servizi a centri terzi qualificati. Si tratta di una possibilità circoscritta a questa categoria, subordinata ai requisiti tecnici e alle procedure di selezione. Il proprietario continua a rivolgersi all’officina che organizza l’intervento mentre i rapporti con centri e depositi appartengono al percorso operativo del servizio.

Officine riconosciute: requisiti, registro e durata

Il nuovo modello prevede officine riconosciute da SFBM, dotate delle attrezzature richieste e di uno o più responsabili tecnici. Il riconoscimento dura cinque anni e deve essere rinnovato mediante una nuova domanda. Gli strumenti attraverso cui l’utente può identificare gli operatori del sistema sono registro pubblico, logo identificativo e tariffario esposto.

Tra le attività attribuite all’officina rientrano riqualificazione visiva, smontaggio e rimontaggio, interscambio con i centri e gestione della sostituzione dopo un esito negativo. La disponibilità di strumenti conformi alle norme tecniche richiamate e di personale qualificato fa parte dei requisiti del riconoscimento.

La riqualificazione visiva viene affidata a un responsabile tecnico con certificazione conforme alle norme richiamate dal decreto, formazione teorica e pratica, esame e idoneità visiva documentata. Il regolamento fissa anche requisiti alternativi di istruzione ed esperienza ovvero laurea in ingegneria con almeno tre anni nel settore, diploma di perito industriale con cinque anni oppure diploma di scuola secondaria superiore con dieci anni.

L’iscrizione avviene in un registro gestito da SFBM, previa verifica dei requisiti. Lo stesso professionista può svolgere la riqualificazione per più officine riconosciute. Resta ammessa anche l’attività del funzionario dell’autorità competente. La firma sul controllo deve quindi corrispondere a un ruolo definito e verificabile.

Etichette, punzonatura e tracciabilità digitale

Per le CNG1 sottoposte a prova idrostatica, l’attestazione comprende punzonatura della data e marchio della Repubblica italiana, alla presenza dell’ispettore SFBM. Nel caso della riqualificazione visiva, vengono apposte etichette fornite da SFBM, con data, numerazione della bombola, logo della società e marchio RI. I recipienti scartati o scaduti vengono avviati al recupero, con verbalizzazione e annotazione nel sistema.

L’articolo 11 prevede un database che collega capacità, matricola, costruttore e scadenza del recipiente a targa e telaio del veicolo. Nel sistema devono comparire anche informazioni su riqualificazione, installazione, operatori e strutture coinvolte, oltre all’eventuale disinstallazione. Questa associazione permette di seguire la bombola quando cambia vettura o viene interscambiata, riducendo la dipendenza da documenti isolati.

Chi paga una bombola scartata o a fine vita

L’articolo 12 pone a carico di SFBM il costo delle bombole sostituite a scadenza naturale o scartate durante la riqualificazione, avviate al recupero. La copertura riguarda solo il recipiente e non il servizio e altre lavorazioni documentate.

Il Servizio interno di ispezione vigila su officine, Responsabili tecnici, centri terzi e depositi, anche mediante controlli e sopralluoghi. In caso di non conformità, il regolamento disciplina istruttoria, diffida e, se manca l’adeguamento, la proposta di sospensione fino a sei mesi all’autorità competente. Le violazioni dei provvedimenti o la perdita dei requisiti possono portare a cancellazione dai registri o revoca degli affidamenti.

La vigilanza riguarda anche chi organizza il servizio. Su SFBM, i suoi centri e il Servizio interno di ispezione interviene il MIT. Sul versante economico l’articolo 12 prevede la cancellazione dal registro delle officine che applicano tariffe diverse dal tariffario nazionale.

Cane guida a bordo del taxi, obblighi del conducente e sanzioni

Un tassista può rifiutare una corsa perché il passeggero è accompagnato da un cane guida? La legge tutela il diritto della persona non vedente a viaggiare insieme all’animale e prevede sanzioni da 500 a 2.500 euro per chi ne impedisce oppure ostacola l’accesso. Alle conseguenze economiche possono affiancarsi provvedimenti sulla licenza, secondo la disciplina del servizio applicabile nel territorio. Il fatto che l’automobile appartenga al conducente non lo autorizza a ignorare questi obblighi.

Il caso di Milano, dove un tassista ha subito una sospensione della licenza per trenta giorni dopo aver lasciato a terra due persone ipovedenti con il loro cane guida, mostra quanto possa costare un rifiuto.

Taxi e cane guida, il diritto di accesso

La legge 37 del 1974 riconosce alla persona priva della vista il diritto di farsi accompagnare dal proprio cane guida sui mezzi di trasporto pubblico, senza biglietti o sovrattasse per l’animale. Con la legge 60 del 2006 sono state aggiunte le disposizioni sulla sanzione e sulla museruola. Per l’applicazione ai taxi esiste anche un richiamo esplicito degli enti che regolano il servizio.

Dalla proprietà dell’automobile non discende un potere assoluto di scegliere i clienti o stabilire le condizioni del trasporto. La legge 21 del 1992 inserisce il taxi tra gli autoservizi pubblici non di linea. L’articolo 2 precisa che si rivolge a un’utenza indistinta, con tariffe determinate dalle autorità competenti e prestazione obbligatoria nelle aree comunali o comprensoriali previste dalla norma. Il conducente esercita quindi un’attività soggetta a obblighi pubblici.

Per chi viaggia con un cane da compagnia o un gatto la verifica anticipata delle condizioni del servizio permette di organizzare la corsa ed evitare incomprensioni. L’accesso va valutato considerando il regolamento territoriale, le modalità di prenotazione e le condizioni accettate dall’operatore.

Un esempio arriva dalla Lombardia. L’articolo 41 del regolamento regionale 2 del 2014 consente il rifiuto del trasporto di animali, facendo salva la disposizione che impone di trasportare gratuitamente i cani guida delle persone non vedenti. La deroga impedisce di applicare al cane guida la regola ordinaria prevista per gli animali domestici.

La distinzione ha conseguenze anche sulla prenotazione. Segnalare al centralino la presenza del cane guida può facilitare l’incontro e l’organizzazione del viaggio, ma l’informazione preventiva non va confusa con una domanda di permesso.

Nessun supplemento per il cane, tariffa ordinaria per la persona

A essere gratuito è il trasporto del cane guida mentre il passeggero paga la corsa secondo la tariffa applicabile. Restano le voci previste per il servizio senza che la presenza dell’animale diventi un sovrapprezzo autonomo. Per la museruola c’è una disposizione che evita sia di considerarla sempre obbligatoria sia di descrivere il cane guida come esentato in qualsiasi circostanza.

Sui mezzi di trasporto pubblico, la persona accompagnata deve munirne l’animale quando lo richiedono il conducente o i passeggeri. Fuori da questa richiesta, la legge riconosce il diritto di viaggiare anche senza museruola.

Avere con sé l’accessorio permette di soddisfare la richiesta prevista dalla norma senza interrompere lo spostamento. Dal canto suo, il tassista deve distinguere questa condizione dall’applicazione delle abitudini seguite per gli altri animali. La disciplina speciale tiene insieme accessibilità del trasporto e possibilità di formulare una richiesta contemplata dal legislatore.

Il cane può essere sistemato nel bagagliaio?

La pretesa di sistemare il cane nel bagagliaio è stata il motivo del confronto avvenuto a Milano. Ai due passeggeri serviva averlo accanto anche per salire e scendere dall’automobile. La richiesta del tassista rendeva impraticabile l’accompagnamento di cui avevano bisogno. La legge tutela la possibilità di viaggiare con il cane guida, senza assegnargli un sedile del taxi. La sistemazione va individuata tenendo conto dello spazio, della sicurezza e delle esigenze della persona accompagnata.

Sul piano giuridico, il punto da valutare è se le condizioni imposte consentano davvero di utilizzare il servizio oppure creino un ostacolo all’accesso anche indiretto.

L’intervento del 2006 ha introdotto una sanzione da 500 a 2.500 euro per i responsabili della gestione dei trasporti che impediscono od ostacolano, direttamente o indirettamente, l’accesso alle persone prive della vista accompagnate dal cane guida. L’accertamento riguarda dunque anche le modalità del comportamento, oltre alle parole pronunciate dal conducente.

La legge indica un intervallo, senza stabilire che ogni episodio comporti automaticamente il massimo. Va distinta anche la destinazione della somma. La sanzione amministrativa punisce la violazione e non costituisce un risarcimento automatico al passeggero, che segue un diverso percorso di tutela.

Quando il tassista rischia la sospensione della licenza

Alla sanzione nazionale si affiancano provvedimenti disciplinari sulla licenza taxi, regolati dalla disciplina territoriale del servizio. Per il bacino aeroportuale lombardo il regolamento regionale colloco il rifiuto di una prestazione obbligatoria nella classe che prevede una sospensione da trenta a novanta giorni. La durata concreta dipende dal provvedimento adottato.

La tutela contro le discriminazioni legate alla disabilità apre un piano diverso rispetto alla multa o alla sospensione della licenza. Se il rifiuto integra una condotta discriminatoria, la persona coinvolta può rivolgersi al giudice civile per ottenere i provvedimenti previsti dalla normativa.

Il decreto legislativo 150 del 2011 consente al giudice di ordinare la cessazione del comportamento discriminatorio, adottare misure per rimuoverne gli effetti e condannare al risarcimento del danno, anche non patrimoniale. Il riconoscimento di un danno risarcibile richiede una valutazione del caso. Dalla sola esistenza della fascia sanzionatoria di 500-2.500 euro non si ricava un indennizzo predeterminato per la persona lasciata a terra.

La Legge di Bilancio 2025 ha previsto l’estensione delle tutele alle persone con disabilità o patologie accompagnate da cani di assistenza. La disciplina richiama un tesserino identificativo e requisiti da definire attraverso un decreto interministeriale, riguardanti anche formazione degli animali, soggetti abilitati e controlli. Nella definizione sono compresi i cani guida per persone cieche e ipovedenti.


Portiera aperta e ciclista a terra: chi deve risarcire i danni

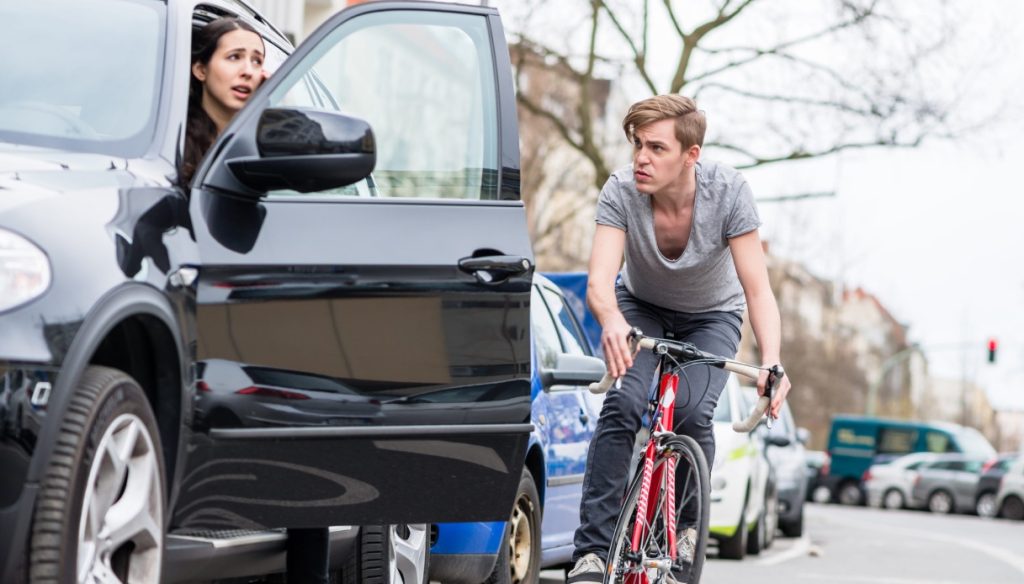
Chi deve pagare quando il ciclista finisce a terra per via di uno sportello aperto nel momento sbagliato? Il danneggiato può fare riferimento alla Rc auto del veicolo, ma l’individuazione chi sia responsabile richiede di esaminare le circostanze dell’incidente.

Il Codice della Strada impone di verificare l’assenza di pericolo o intralcio prima di aprire gli sportelli, scendere dal veicolo o lasciare le porte aperte. Destinatario dell’obbligo è chiunque compia queste operazioni. Il controllo riguarda quindi conducente e passeggeri, compresa la persona seduta sui posti posteriori. La cautela richiesta dalla norma deve precedere l’apertura dello sportello e consentire di valutare il traffico che sopraggiunge.  Allo stesso modo mantenere la portiera spalancata può creare un ostacolo pericoloso anche dopo la discesa dall’auto.

Nell’interpretazione giuridica, infatti, la circolazione comprende anche situazioni di arresto e sosta e le operazioni collegate all’utilizzo del veicolo, tra le quali rientra l’apertura delle portiere. Un chiarimento arriva anche dalla Corte di giustizia dell’Unione europea. Con la sentenza del 15 novembre 2018 nella causa C-648/17, i giudici hanno ricondotto alla nozione di circolazione il danno provocato da un passeggero che, aprendo la portiera di un’auto ferma in un parcheggio, aveva colpito il veicolo adiacente. Il caso riguardava due automobili, ma conferma che sosta e apertura dello sportello possono rientrare nel rischio automobilistico assicurato.

Se apre il conducente, risponde anche il proprietario?

Quando a compiere la manovra è l’automobilista entra in gioco l’articolo 2054 del Codice civile. Il conducente risponde dei danni prodotti dalla circolazione, salvo che dimostri di avere fatto tutto il possibile per evitarli. Per il ciclista rimangono da provare l’accaduto, il danno subito e il collegamento causale fra l’apertura della portiera e le conseguenze lamentate.

Accanto al conducente il proprietario dell’automobile è responsabile in solido, secondo la disciplina dello stesso articolo 2054. La solidarietà consente al danneggiato di chiedere l’intero risarcimento dovuto a uno dei soggetti obbligati, senza dover dividere preventivamente la richiesta tra loro. Resta ferma la precisazione che per lo stesso pregiudizio si riceve un solo risarcimento, anche quando i responsabili sono più di uno.

Quando la portiera viene aperta dal passeggero

La presenza di un passeggero alla maniglia modifica il quadro, senza cancellare le altre responsabilità. La Corte di Cassazione, con la sentenza 8216 2002 ha esaminato il danno causato a un motociclista dall’apertura incauta dello sportello da parte di un trasportato. Alla responsabilità personale di quest’ultimo, fondata sull’articolo 2043 del Codice civile, si affiancano quelle del conducente e del proprietario ai sensi dell’articolo 2054.

Si tratta di una decisione riferita a un motociclista, utile anche per comprendere la tutela del ciclista danneggiato. La pronuncia riconosce la solidarietà verso la vittima e distingue questa posizione dai rapporti interni fra i soggetti coinvolti, nei quali possono sorgere questioni di regresso e ripartizione del pagamento.

Sul piano pratico il riferimento ì resta la compagnia assicurativa dell’automobile. L’articolo 122 del Codice delle assicurazioni private collega l’obbligo di copertura all’utilizzo del veicolo come mezzo di trasporto e precisa che la disciplina opera anche quando questo è fermo. Attraverso l’articolo 144 il danneggiato può agire contro l’assicuratore del responsabile entro il massimale previsto. Bisogna comunque accertare una responsabilità coperta e quantificare il danno.

Per un incidente tra un’automobile e una bicicletta si segue la procedura ordinaria di risarcimento, rivolgendo la richiesta all’assicurazione del veicolo responsabile. Il risarcimento diretto previsto dall’articolo 149 riguarda invece incidenti fra due veicoli a motore identificati e assicurati.

Quando il ciclista ha una parte di responsabilità

Va esaminato anche il comportamento di chi pedala deve essere esaminato. In base all’articolo 1227 del Codice civile, il concorso colposo del danneggiato comporta una riduzione del risarcimento commisurata alla gravità della colpa e alle conseguenze prodotte. Velocità, visibilità, traiettoria e possibilità di reagire assumono peso diverso da un incidente all’altro. Una velocità inadeguata alle condizioni della strada oppure una manovra imprudente possono rilevare se hanno contribuito alla caduta. Il solo richiamo a una presunta disattenzione lascia invece irrisolto il problema della prova. Anche al ciclista, quale conducente di un veicolo si applicano gli obblighi di controllo del mezzo e prudenza.

Un esempio aiuta a capire l’effetto economico. Su un danno complessivo accertato di 10.000 euro, una responsabilità del ciclista valutata nel 20% porterebbe il risarcimento a 8.000 euro. La percentuale nasce dall’accertamento e non da una quota prestabilita per tutti gli incidenti con una portiera. C’è poi la presunzione di pari responsabilità nello scontro tra veicoli, applicabile anche alla collisione fra automobile e bicicletta. La sua funzione è sussidiaria. In pratica interviene quando le prove lasciano indeterminata la misura delle rispettive responsabilità e può essere superata dall’accertamento della diversa incidenza delle condotte o della colpa esclusiva di uno dei coinvolti.

Il metro e mezzo riguarda un’altra manovra

Nelle discussioni successive al sinistro può comparire un’obiezione: il ciclista avrebbe dovuto mantenere sempre un metro e mezzo dalle auto parcheggiate. La distanza prevista dall’articolo 148, del Codice della Strada riguarda però il sorpasso dei velocipedi da parte dei veicoli a motore, con almeno 1,5 metri ove le condizioni della strada lo consentano.

Lasciare un margine dagli sportelli rimane una precauzione utile, da adattare allo spazio disponibile e al traffico. Per valutare un eventuale concorso di colpa contano però la configurazione della carreggiata, la posizione dell’auto e le alternative praticabili: una raccomandazione di sicurezza non può essere trasformata in una percentuale automatica di responsabilità.

Può accadere che il ciclista riesca a evitare lo sportello, ma cada durante la frenata o la deviazione improvvisa. In termini di nesso causale, l’assenza di contatto fisico non esclude da sola il risarcimento. V dimostrato che l’apertura incauta abbia provocato la reazione e il conseguente danno. È quindi decisiva la ricostruzione della sequenza dell’incidente.

Quali danni può chiedere il ciclista

La richiesta comprendere i danni materiali alla bicicletta e agli oggetti coinvolti nella caduta, oltre alle spese conseguenti all’incidente che risultino giustificate e documentate. Preventivi, fatture e fotografie aiutano a quantificare il pregiudizio. Se il mezzo è irreparabile, la valutazione bisogna considerare anche il suo valore prima del sinistro. Possono aggiungersi le perdite di reddito, purché dimostrate e collegate alle conseguenze dell’incidente.

Per la persona ferita assume rilievo il danno biologico ossia la compromissione temporanea o permanente dell’integrità psicofisica, valutata sul piano medico-legale. Nelle lesioni lievi la disciplina dell’articolo 139 considera anche particolari ripercussioni personali o sofferenze.

Cancellazione bollo auto, vale anche per autocarri e camper?

Un furgone poco potente o un camper utilizzato soltanto per le vacanze non beneficia in automatico della cancellazione del bollo. Il decreto riserva il beneficio previsto per le autovetture ovvero avere un motore entro gli 80 kW non basta per rientrare nell’agevolazione fiscale.

La novità nasce da decreto legge 162 del 2027 che riconosce alle persone fisiche l’esenzione relativa a un solo veicolo regolarmente assicurato. Nel comma dedicato alle auto, il legislatore indica le auto a benzina o gasolio, anche in combinazione con un’altra fonte di propulsione, con potenza non superiore a 80 kW.

Il riferimento alle auto delimita il campo di applicazione. La soglia tecnica va verificata all’interno della tipologia ammessa. Prima si identifica il veicolo, poi si controllano i kilowatt. Un autocarro da 60 kW e un’autovettura con la stessa potenza non diventano fiscalmente equivalenti per il semplice fatto di utilizzare motori simili. Lo stesso ragionamento riguarda un camper sotto gli 80 kW. Quanto alla durata, il beneficio riguarda i versamenti con termine ordinario di pagamento nel 2027.

La distinzione tra autoveicoli e auto

Il Codice della Strada adotta categorie distinte. All’articolo 54, gli autoveicoli comprendono diverse tipologie. Fra queste le auto sono i mezzi destinati al trasporto di persone con non più di nove posti, conducente incluso.  Gli autocarri hanno una destinazione legata al trasporto di cose e delle persone addette al loro uso o trasporto. Per gli autocaravan lo stesso articolo individua veicoli con carrozzeria speciale e attrezzature permanenti per trasportare e alloggiare fino a sette persone, compreso il conducente.

La categoria internazionale N1 riguarda i veicoli destinati al trasporto di merci con massa massima non superiore a 3,5 tonnellate. L’articolo 47 distingue questi mezzi dagli N2, oltre 3,5 e fino a 12 tonnellate, e dagli N3, sopra le 12 tonnellate. Anche un piccolo commerciale guidabile con la patente normalmente utilizzata per l’auto resta dunque inserito in una classificazione diversa.

Non sono le dimensioni del cassone o la frequenza d’impiego a trasformarlo in un’autovettura. Un veicolo registrato come autocarro, anche se appartiene a un privato e viene usato raramente, resta fuori dalla nuova esenzione destinata alle auto.

Quando il soggetto obbligato a pagare il tributo è una società, manca anche il requisito soggettivo della nuova misura, rivolta alle persone fisiche. Una partita Iva non esclude invece da sola una persona fisica. Resta comunque da soddisfare il requisito della tipologia. Per un autocarro, l’intestazione a un privato o a una ditta individuale non apre l’accesso all’esenzione del 2027.

Un autocaravan può appartenere alla categoria M1, utilizzata anche per molti veicoli destinati al trasporto di persone. Il regolamento europeo sull’omologazione distingue i camper come veicoli per uso speciale, identificandoli con il codice SA.

Il vano abitabile e le attrezzature previste dall’omologazione spiegano la distinzione rispetto a un’autovettura ordinaria. Per il bollo del 2027 va di conseguenza ricostruita l’intera classificazione del mezzo, senza fermarsi a una sola voce del libretto. La verifica parte dal Documento unico o dalla carta di circolazione. Nel formato armonizzato, la voce J indica la categoria internazionale, J.1 riporta destinazione e uso, mentre J.2 riguarda la carrozzeria. Il dato della potenza si trova in P.2; per l’alimentazione, il riferimento è P.3.

Furgonati e veicoli trasformati

Prima di attribuire un’esenzione, bisogna verificare la classificazione effettiva e la regolarità dell’allestimento. Un veicolo omologato come autocaravan segue il trattamento della propria tipologia, anche se deriva dallo stesso modello di un furgone o di una versione per trasporto persone. Per le trasformazioni, l’articolo 78 del Codice della Strada disciplina modifiche delle caratteristiche costruttive o funzionali, accertamenti e aggiornamento del documento, con le eccezioni previste dalle disposizioni applicabili.

Per gli autocarri il calcolo non segue sempre la formula più conosciuta dagli automobilisti. Per i mezzi con peso complessivo inferiore a 12 tonnellate, una tassazione basata sulla portata. Per il trasporto pesante, da 12 tonnellate in su, entrano in gioco peso complessivo, numero degli assi e sospensione dell’asse motore, secondo le regole applicabili.

Portata e massa complessiva esprimono grandezze differenti: la prima riguarda la capacità di carico, la seconda comprende il veicolo carico entro il limite autorizzato. Da qui l’esigenza di utilizzare i dati del libretto. C’è poi un caso che alimenta confusione: alcuni veicoli immatricolati N1 sono tassati in base alla potenza. Pensiamo alla combinazione di codice carrozzeria F0, almeno quattro posti e rapporto fra potenza in kW e portata in tonnellate pari o superiore a 180. Il criterio modifica il calcolo del tributo, ma non autorizza a trattare il mezzo come un’autovettura ammessa all’esenzione del 2027.

Le riduzioni regionali e i commerciali N1

L’esclusione dal decreto non esaurisce il tema dei benefici per i veicoli commerciali. La normativa contempla una riduzione del 50% per determinati mezzi M1 e N1 a doppia alimentazione benzina-elettrico, compresi quelli con ricarica esterna, con potenza termica fino a 100 kW e prima immatricolazione dal primo gennaio 2026.

La durata dipende dalle emissioni: sessanta mesi nella fascia da 1 a 60 g/km di CO₂ e ventiquattro mesi sopra 60 e fino a 120 g/km, rispettando le condizioni territoriali e temporali. È una riduzione regionale distinta dalla nuova esenzione nazionale. Un commerciale può quindi restare escluso dalla cancellazione del 2027 e ottenere comunque uno sconto grazie a un’altra disposizione.

Per la mobilità delle persone con disabilità bisogna poi distinguere le agevolazioni secondo il veicolo. Per gli autocaravan viene indicata la sola detrazione Irpef del 19%. Le Regioni possono in ogni caso prevedere un trattamento più ampio.

Anche storicità e anzianità appartengono a un regime separato. Per gli autoveicoli ultratrentennali non utilizzati professionalmente, l’esenzione dalla tassa di possesso e il pagamento forfettario quando circolano su strade pubbliche. Fra venti e ventinove anni, il trattamento richiamato richiede invece riconoscimento storico e annotazione del certificato, con riduzione del 50%.

Per un camper datato o un autocarro conservato come mezzo storico, la verifica deve comprendere uso effettivo, documentazione e disciplina regionale. Un veicolo impiegato nell’attività professionale non va assimilato senza controlli a un mezzo storico privato. Il semplice trascorrere degli anni, soprattutto nella fascia venti-ventinove, non dimostra da solo il diritto a non pagare.

Cancellazione del bollo auto: contano Isee, età e classe Euro?

Un Isee basso, qualche anno in più sulla carta d’identità o un’auto con una classe ambientale: quale di questi elementi consente di non pagare il bollo? Per l’esenzione nazionale prevista nel 2027, il decreto non introduce soglie Isee, limiti anagrafici del proprietario o una classe Euro minima. A delimitare il beneficio sono la potenza dell’auto e la posizione fiscale del contribuente.

La questione cambia quando si passa alle agevolazioni già esistenti, fra veicoli storici, mobilità delle persone con disabilità e incentivi regionali. Qui l’anzianità dell’auto, determinati requisiti reddituali o le caratteristiche ambientali hanno incidenza.

Cancellazione del bollo, cosa prevede il decreto per il 2027

Il provvedimento riconosce alle persone fisiche l’esenzione relativa a un solo veicolo assicurato. Per le auto, il perimetro comprende quelle alimentate a benzina o gasolio, anche insieme a un’altra fonte di propulsione, con potenza non superiore a 80 kW. Sono interessati i versamenti il cui termine ordinario cade fra il primo gennaio e il 31 dicembre 2027.

Nell’elenco dei requisiti non compare alcun valore massimo dell’Isee. Il beneficio del 2027 non viene graduato secondo la situazione economica familiare e non dipende dall’appartenenza a una fascia di reddito. L’Indicatore della situazione economica equivalente svolge una funzione diversa. Valuta infatti la condizione del nucleo considerando redditi, patrimonio e una scala di equivalenza legata alla composizione familiare. Non coincide con lo stipendio del proprietario dell’auto né con il solo reddito dichiarato da una persona. Viene utilizzato per accedere alle prestazioni sociali legate alla situazione economica della famiglia.

Applicare al bollo soglie conosciute per altri bonus porterebbe perciò fuori strada. Un automobilista con Isee di 8.000 euro e una vettura da 100 kW non acquista il diritto alla nuova esenzione grazie alla fragilità economica. All’opposto un contribuente con Isee di 50.000 euro può rientrarvi con un’auto idonea.

Il limite riguarda la persona

Una sola auto agevolata per persona fisica non significa una sola auto esentata per famiglia. Se marito e moglie risultano separatamente obbligati al pagamento per due vetture che rispettano le condizioni, ciascuno può ottenere il beneficio sul proprio mezzo. Il fatto che entrambi appartengano allo stesso nucleo Isee non riduce il numero delle esenzioni a una. Due automobili intestate al medesimo contribuente seguono invece la regola di selezione prevista dalla norma. Non basta che entrambe siano sotto gli 80 kW per azzerare tutti i pagamenti, né il proprietario può indicare la vettura sulla quale preferisce risparmiare.

Essere pensionati, avere superato i 65 anni o rientrare fra i giovani automobilisti non è un requisito dell’esenzione del 2027. L’articolo 2 del decreto lette descrive le caratteristiche del contribuente e del mezzo senza fissare un’età minima o massima del proprietario. A parità delle condizioni richieste, un proprietario di 25 anni e uno di 75 anni sono quindi valutati attraverso gli stessi parametri. La pensione percepita, gli anni trascorsi dal conseguimento della patente e la data di nascita non sostituiscono il controllo sulla vettura.

Anche un veicolo usato può rientrare

Quanto alla nuova esenzione, non viene richiesto che l’auto sia appena immatricolata, acquistata nel 2027 o posseduta da meno di un certo numero di anni. Il beneficio può riguardare anche una vettura usata o già presente da tempo nel patrimonio dell’automobilista.  Per ottenere questo trattamento non servono neanche un acquisto sostitutivo o la rottamazione di un’altra automobile.

L’anzianità torna a contare nel regime dei veicoli storici che conserva una propria disciplina. Per auto e moto di interesse storico e collezionistico fra venti e ventinove anni, la normativa richiamata dalla Regione Toscana prevede una riduzione del 50% quando il mezzo possiede il certificato di rilevanza storica e il riconoscimento è annotato sulla carta di circolazione.

Per i veicoli che raggiungono i trent’anni, la disciplina generale distingue la tassa di possesso dalla tassa di circolazione. Su questi benefici incidono anche le disposizioni regionali. In Lombardia per esempio la procedura relativa ai veicoli riconosciuti storici distingue i registri e la documentazione utilizzata, prevedendo automatismi in alcuni casi e una richiesta in altri.

Il decreto non impone un livello ambientale

Per la misura del 2027, una nuova classe Euro non garantisce da sola l’esenzione. Nelle caratteristiche richieste dal decreto legge figurano alimentazione e potenza, senza un requisito minimo riferito all’omologazione antinquinamento. La conseguenza è che una vecchia autovettura a benzina o gasolio non viene scartata dal beneficio per il solo fatto di appartenere a una classe Euro bassa.

Questo criterio fiscale non modifica le limitazioni alla circolazione. Un’auto ammessa all’esenzione può continuare a essere soggetta ai divieti locali, alle regole delle zone a traffico limitato o alle restrizioni per le emissioni. Il Comune di Milano, nelle informazioni su Area B, collega l’accesso anche ad alimentazione e classe ambientale.

La classe ambientale conserva un ruolo nel calcolo del bollo. Per le categorie interessate la tassa è differenziata secondo le normative sulle emissioni, con eccezioni legate a determinate alimentazioni. Proprio qui nasce un effetto indiretto sull’esenzione del 2027. Se lo stesso contribuente possiede due auto agevolabili di pari potenza, il criterio successivo è il minore bollo teorico. La classe Euro, quando produce una differenza tariffaria, può contribuire a determinare quale vettura verrà esentata.

Si considerino, a titolo di esempio, due auto da 60 kW sulle quali risulterebbero dovuti, senza il beneficio, 180 e 160 euro. La selezione ricadrebbe su quella con la tassa di 160 euro.

Gli 80 kW e gli altri requisiti

Il confine tecnico resta 80 kW inclusi, circa 109 CV. Una vettura da 81 kW non riceve un’esenzione parziale sui primi 80: è fuori dal perimetro di questa agevolazione per le auto. La misura riguarda le auto, una categoria distinta da camper e autocarri: non basta la potenza contenuta per estenderla a qualsiasi veicolo.

Sul versante soggettivo conta essere una persona fisica obbligata al pagamento del tributo. Va poi controllata la copertura assicurativa, richiesta dalla norma. Fra le verifiche da compiere prima della scadenza rientrano quindi categoria, alimentazione, potenza, posizione del contribuente e regolarità dell’assicurazione. Sono condizioni che spiegano perché l’assenza di limiti economici e anagrafici non renda il beneficio automaticamente universale.

Un’altra disciplina riguarda le agevolazioni per la mobilità delle persone con disabilità. Per la condizione di carico fiscale occorre prendere come riferimento un reddito annuo della persona con disabilità non superiore a 2.840,51 euro, elevato a 4.000 euro per i figli di età non superiore a 24 anni, con le esclusioni dei redditi esenti specificate nel documento. Questi valori non sono limiti Isee del nucleo. Il riferimento all’età serve a individuare una soglia per i figli fiscalmente a carico e non istituisce uno sconto generale sul bollo per tutti gli under 25.